

Parece ya anecdótico que hace 60 años los argentinos consumían 84 kilos de carne vacuna, en promedio, al año. Lejos, muy lejos, ha quedado esa cifra, que hoy se retrajo en unos 40 kilos y sigue su curva descendente en detrimento de los “sustitutos” que se han convertido en titulares.
En la mesa, la puja ya se debate con el pollo, una proteína a la que algunos informes ya ubican en el mismo nivel de consumo, o incluso superior, que la carne vacuna. El cerdo, por su parte, ya se estabiliza en torno a los 20 kilos por habitante y se consolida cómodamente como tercera opción.
Hoy, el aumento sostenido del precio y la caída del poder adquisitivo profundizan la tendencia, pero hay que mirar varias décadas hacia atrás para entender cómo se construyó esta competencia que ya tiene un claro perdedor.
En uno de sus últimos informes, Argendata se hace la pregunta del millón: “¿Por qué los argentinos comemos cada vez menos carne vacuna?”. Y aunque la primera respuesta siempre es coyuntural, se estaría faltando a la verdad si no se analizara lo ocurrido en el largo plazo.
El “quid” de la cuestión hay que rastrearlo en la producción, que no sólo no acompañó el crecimiento de la población sino que, entre decisiones políticas, cambios económicos y problemas climáticos, una y otra vez se vio diezmada. Las cifras son ilustrativas: en 2025, el país produjo 3,1 millones de toneladas de carne vacuna, prácticamente lo mismo que hace 5 décadas.
A esa dificultad histórica se suma ahora un factor externo, que es la alta demanda global y la necesidad de que el país recupere su rodeo bovino, en un contexto de buenos precios para la actividad. Eso ha profundizado la tendencia, y en los primeros 8 meses del año, estiman desde Ciccra, la producción cayó 6,8% interanual, a 1,9 millones de toneladas.
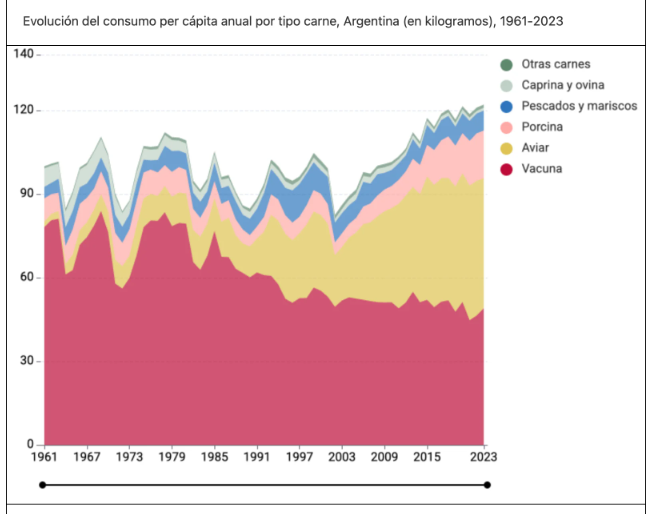
El avance de la frontera agrícola hizo su aporte, pero la principal limitante a la producción ganadera fue desde siempre la inestabilidad macroeconómica del país, devastadora para una actividad que exige planificar a largo plazo.
“En distintos períodos, las restricciones a las exportaciones para contener los precios internos también redujeron los incentivos a invertir”, observa el informe de Argendata. Basta mencionar a Moreno, o, sin ir tan lejos, la limitación a ciertos cortes impulsada por Sergio Massa.
En la fórmula del terror también ayudaron los episodios de sequía, con los casos extremos de la liquidación de vientres post 2008 y 2009 o, más recientemente, lo ocurrido entre 2020 y 2023.
Del otro lado de la mesa, había dos cadenas que hicieron su tarea. De la mano de la incorporación de genética, la mejora en la nutrición, el manejo sanitario y la eficiencia, la producción avícola y porcina incrementaron su oferta a medida que la vacuna se estancaba.
Desde 1961, la producción de pollo se multiplicó por 64, pasando de apenas 36.000 toneladas a 2,3 millones en 2024. La expansión porcina fue más moderada y no le pudo seguir el ritmo a la aviar: hace 6 décadas, se producía 5 veces más cerdo que pollo, hoy este último pasa al frente y casi triplica a la porcina.
“El resultado fue un cambio profundo en la composición de la producción de carnes. La carne vacuna, que representaba alrededor del 90% del total producido, hoy representa apenas la mitad”, expresa Argendata.
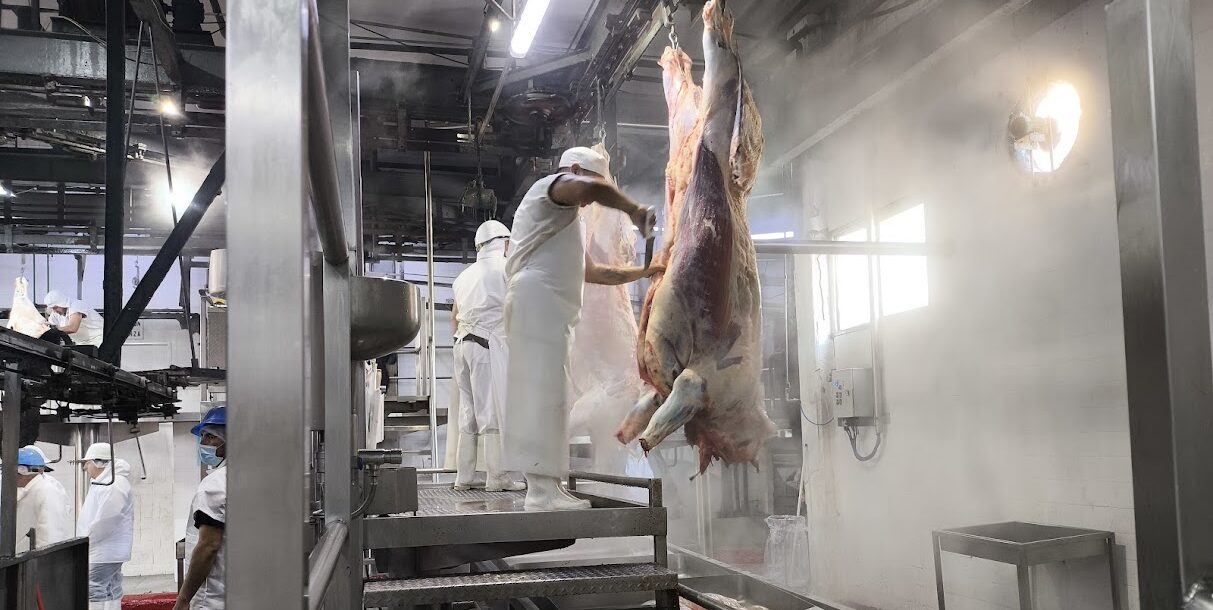
La evolución en la producción tuvo también su correlato en el consumo. De liderar en solitario el podio décadas atrás, con más de 80 kilos promedio per cápita, hoy la carne vacuna debe compartir la torta con las otras dos proteínas, y prácticamente ve disputada su hegemonía.
De acuerdo con el último relevamiento de Ciccra, los argentinos consumen alrededor de 45,4 kilos por habitante, menos que el pollo, que ya alcanza los 47 kilos. En el caso del cerdo, ya se estabilizó en torno a los 20 kilos.
Los cambios en los precios relativos fueron, desde ya, centrales en esta transformación. “Cuando una carne se encarece frente a las demás, los consumidores tienden a reemplazarla por alternativas relativamente más baratas”, expresa el informe de Argendata, que lo ilustra particularmente con el caso del pollo.
Entre 2003 y 2006, por ejemplo, el kilo de carne vacuna pasó de costar una vez y media a más del doble que un kilo de pollo. En ese período, el consumo de este último aumentó un 41%, de 19,4 a 27,3 kilos por habitante. La sustitución fue más clara entre 2009 y 2011, cuando, luego de la sequía, la caída del stock ganadero redujo la oferta y presionó sobre los precios. Por ese entonces, la relación entre la carne vacuna y el pollo pasó de 2,05 a 2,84, la primera cayó de 53,5 a 49 kilos por habitante, y este último aumentó de 32,8 a 37,5 kilos.
Con una producción estancada, los cambios en el consumo interno benefician a la industria de exportación, que de hecho aprovecha el mayor excedente para capturar los altos precios que ofrece el mercado mundial. Hoy, más de un tercio de la carne argentina cruza la frontera y el sector quiere seguir profundizando la tendencia.
El mercado local se lo deja a sus competidoras: no sólo la carne importada, sino también al pollo y cerdo local. La carne aviar llegó a alcanzar una exportación récord de 350.000 toneladas en 2013 y vender apenas un tercio una década más tarde. Las exportaciones de carne porcina, en cambio, continúan siendo marginales.
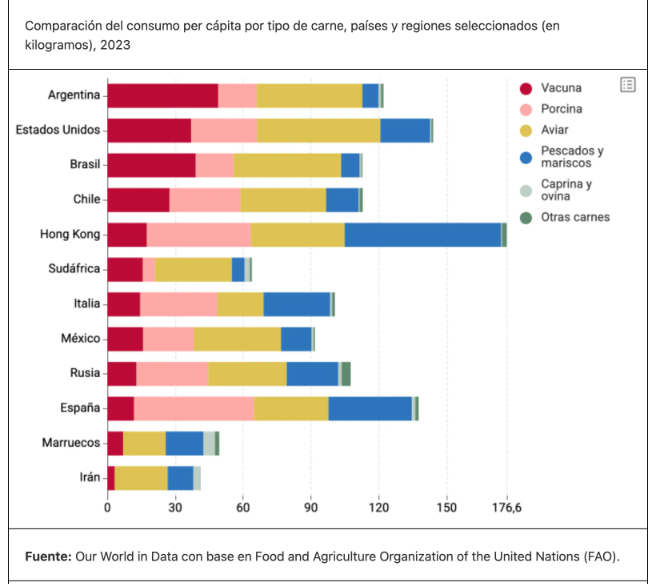
Así y todo, con apenas la mitad de la carne vacuna consumida el siglo pasado, Argentina sigue manteniendo el liderazgo en el promedio per cápita global. La brecha, sin embargo, se fue achicando.
“La carne sigue ocupando un lugar central en la Argentina, pero ya no de la misma manera que hace algunas décadas. El país sigue siendo un gran productor y consumidor de carne, aunque la carne vacuna ya no tiene el protagonismo casi exclusivo que tuvo durante buena parte de su historia”, expresa el informe sectorial.