
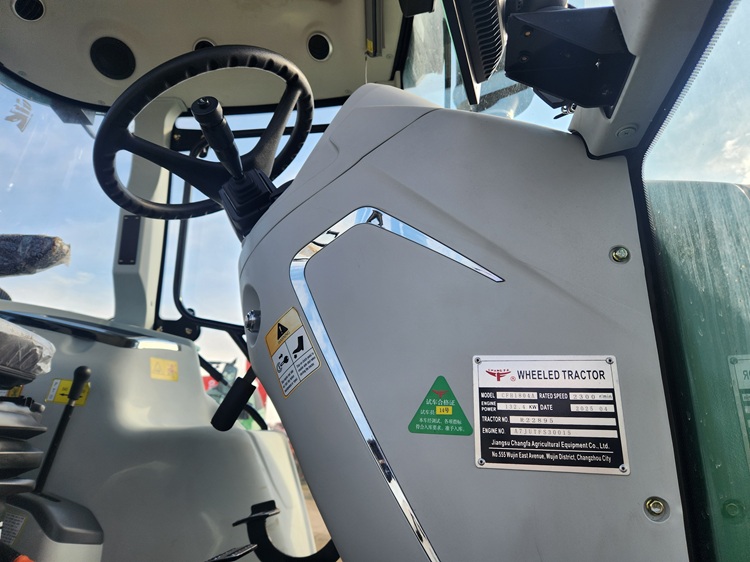
El fenómeno dejó de ser una percepción de feria para transformarse en una serie de números difíciles de discutir. De acuerdo al dato que analizó el periodista especializado en maquinaria Néstor Sargiotto, de Maquinac, entre enero y agosto de este año los tractores agrupados bajo el rótulo “otras marcas” en el informe de patentamientos de ACARA sumaron 645 unidades, con una participación del 17,9% sobre el total del rubro y un salto interanual del 145,2% respecto a las 263 unidades de igual período de 2025.
Pero el dato más contundente es el de agosto solo: ese mes, el segmento acumuló 124 patentamientos y una cuota de mercado del 24,4%, apenas por debajo de John Deere, que lideró con 158 unidades y el 31,1%. Es decir, en el mes más reciente relevado, la suma de marcas chinas y de otros orígenes importados ya funcionó como el segundo jugador del mercado argentino de tractores, superando a marcas históricas como Case IH o New Holland tomadas de manera individual.
Vale la aclaración: el casillero de “otras marcas” no es sinónimo puro de China, ya que ahí también entran productos de India, Japón, Corea del Sur, Turquía y República Checa, pero son muy minoritarios. Los números más relevantes corresponden a operaciones de marcas chinas, con Lovol y Agrochery como las de mayor peso, a las que se suman marcas locales que comercializan productos de origen chino con adaptaciones para el agro argentino, como Bull, Traxor, Sinomach, entre otras.
Sin embargo, de acuerdo con las estimaciones del sector, habrían ingresado al país unos 5.200 tractores importados durante 2025, la mayor parte de origen chino, por fuera de los canales formales de patentamiento. Ese volumen confirma que buena parte de las operaciones sigue sin quedar reflejada en las estadísticas oficiales, sobre todo en el segmento de baja potencia, donde muchas unidades ni siquiera necesitan patentarse por no circular en rutas.
Ese último punto explica, en parte, por qué el salto que muestran los números de patentamientos es apenas la superficie de un fenómeno más amplio. Durante años, la oferta china se concentró en tractores de baja potencia, destinados a espacios verdes o pequeñas economías regionales, un nicho donde el trámite de patentamiento resulta en la práctica opcional.
Lo que cambió en el último tiempo, y que las estadísticas recién empiezan a capturar, es el desembarco en los segmentos de media y alta potencia, los que sí compiten de lleno contra la producción nacional y las terminales multinacionales, y los que sí requieren patentamiento cuando hay financiamiento bancario de por medio.
Ese desplazamiento fue exactamente lo que se vio durante Agroactiva 2026, cuando la empresa AMG, por ejemplo, mostró un tractor Sinomach de 220 caballos, una potencia que hasta hace poco no era habitual entre las marcas orientales.
La diferencia está en el costo y ya no en la potencia. Según fuentes de la marca importadora, el costo por caballo de fuerza en esos equipos se ubica por debajo de los 500 dólares, contra valores cercanos a los 1.500 dólares por HP en otras marcas.
En la tradicional expo de Armstrong la participación de estas marcas fue estelar en el crisol de stands de la muestra fierrera. Muchas de las marcas que ofrecen tractores chinos, los van a diseñar al otro lado del mundo, con las especificaciones que buscan. Detrás de esos tractores hay una ensambladora china dispuesta a fabricar bajo características definidas desde Argentina. Desde Traxor contaban a este medio que hasta junio llevaban más de un centenar de tractores vendidos.
La feria de Armstrong había anticipado en junio buena parte de lo que los números de ACARA terminaron confirmando en agosto. Rosana Nardi, directora de Agroactiva, contabilizó 28 empresas asiáticas expositoras solo puertas adentro de la muestra, y aclaró que a eso hay que sumarle las decenas de firmas argentinas que importan directamente tecnología china y la comercializan como si fuera de fabricación nacional.
Lucas Juárez, representante de American Agro, la importadora de los tractores Agrochery, había adelantado en esa misma feria que la empresa entregaba entre 60 y 70 unidades por semana a nivel país, y que el año anterior había cerrado con casi 2.000 tractores vendidos en todo el territorio, apoyada en una red de más de 80 agencias construida en doce años de trabajo con la marca.
Mientras las marcas chinas escalan posiciones, del otro lado del mostrador hay una fábrica local que atraviesa una crisis en la que la pérdida de mercado frente a esa competencia importada juega un papel de peso. Se trata de Pauny, la terminal de Las Varillas, Córdoba, que nació en 2002 de las cenizas de la quebrada Zanello y que con los años logró consolidarse como una de las pocas de capital nacional capaz de discutirle terreno a John Deere, Massey Ferguson, Valtra o New Holland, con unos 2.000 tractores anuales y 700 puestos de trabajo.
Ese recorrido empezó a mostrar grietas este año. En febrero debió salir a desmentir versiones sobre un supuesto concurso de acreedores, aunque reconoció ventas por debajo de lo habitual en un mercado que en 2025 había retrocedido 3,3% en patentamientos de tractores. La situación no hizo más que agravarse, pues en agosto, directivos de la empresa y la Unión Obrera Metalúrgica se sentaron a negociar una reducción de la jornada laboral a tres días por semana para atravesar el momento crítico de la planta, sin llegar a un acuerdo.
El cuadro de fondo que manejan desde la compañía apunta directo al fenómeno que atraviesa este fenómeno, que no es ni más ni menos que la creciente presencia de tractores importados, sobre todo chinos, presionando sobre un mercado que ya venía golpeado.