

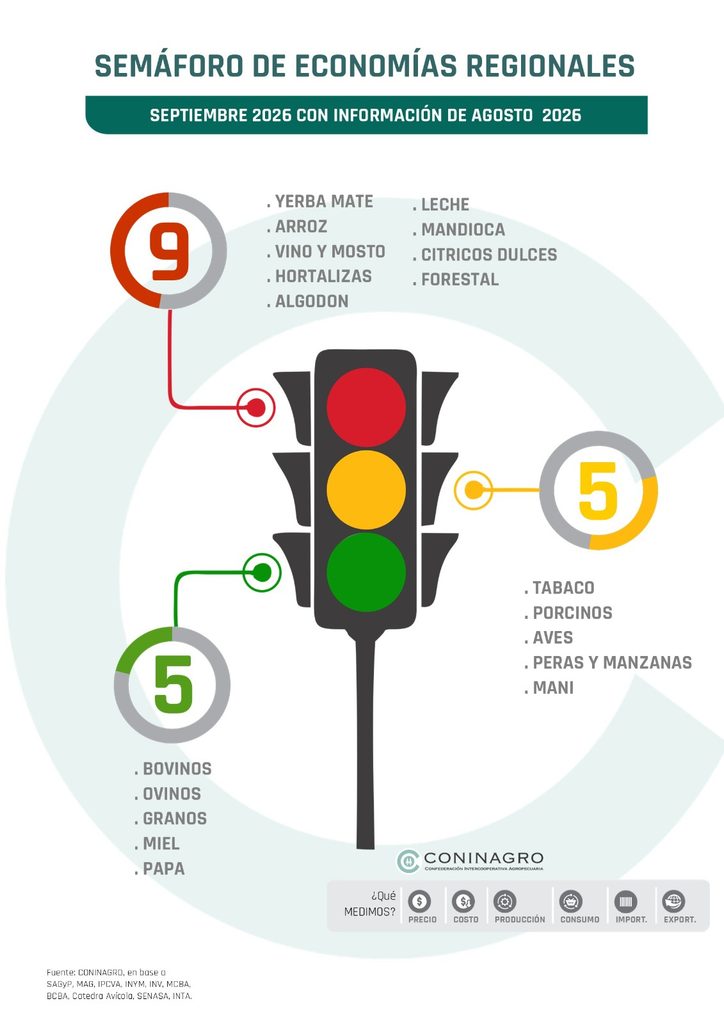
La papa pasó de amarillo a verde en el semáforo de las economías regionales que elabora Coninagro, impulsada por una fuerte recuperación de los precios que recibe el productor. Pero la mejora de una actividad no alcanza para cambiar el panorama general del sector agropecuario, con nueve producciones en rojo y otras cinco en amarillo, según el relevamiento correspondiente a agosto de 2026.
El informe de la entidad cooperativista registró cinco actividades en verde, cinco en amarillo y nueve en rojo. La novedad del mes fue la incorporación de la papa al grupo de producciones con mejores indicadores, después de una recomposición de los precios que contrasta con las dificultades que todavía enfrentan buena parte de las economías regionales.
En el grupo más complicado permanecen la yerba mate, el arroz, el vino y el mosto, las hortalizas, el algodón, la leche, la mandioca, la actividad forestal y los cítricos dulces. En la mayoría de estos casos, el problema central está en los ingresos que reciben los productores, que permanecen estancados o crecen por debajo de la inflación, mientras los costos continúan presionando sobre los márgenes.
La situación intermedia tampoco implica una recuperación consolidada. El tabaco, las peras y manzanas, las aves, los porcinos y el maní permanecen en amarillo, con una combinación de precios que no terminan de recomponer el poder de compra, costos elevados y una demanda que todavía muestra poco dinamismo.
La mejora de la actividad papera tiene una explicación concreta. Durante agosto, el precio de la bolsa de 20 kilos rondó los 22.163 pesos, con una suba mensual del 19% y un incremento interanual cercano al 330%, según los datos de Coninagro.
La evolución de los precios estuvo vinculada con un ajuste de la oferta. En la campaña anterior, la producción alcanzó niveles récord, generó una amplia disponibilidad de mercadería y provocó una fuerte caída de los valores recibidos por los productores. Para la nueva campaña, la superficie implantada se redujo un 12%, una contracción que contribuyó a recomponer el equilibrio entre la oferta y la demanda.
La caída del área sembrada, por lo tanto, terminó favoreciendo los precios. El informe ubica la superficie papera del sudeste bonaerense en 33.722 hectáreas, un 12% menos que en la campaña anterior. La recuperación de los valores también mejoró la participación del productor en el precio final. En agosto, el productor papero recibió el equivalente al 41% de lo que pagó el consumidor, cuatro puntos porcentuales por encima del promedio histórico para ese mes, que se ubica en el 37%.
Sin embargo, el panorama comercial no mostró avances en todos los frentes. Durante los últimos doce meses, las exportaciones de la cadena papera sumaron 386 millones de dólares, un 4% menos que en el período anterior. Las importaciones, en cambio, alcanzaron los 22 millones de dólares, con un aumento interanual del 67%.
Así, el cambio de color en el semáforo se explica principalmente por la mejora del negocio para el productor, acompañada por un ajuste productivo que permitió recuperar precios después de una campaña de abundancia.
El caso de la papa contrasta con el de otras actividades que no consiguen recomponer su rentabilidad. Coninagro advierte que la persistencia de una brecha entre precios y costos deteriora los márgenes y puede condicionar las decisiones productivas.
Las causas varían según cada cadena. En algunas, la demanda pierde fuerza por los cambios en el consumo, la menor capacidad de compra de los hogares o las dificultades de otros eslabones comerciales. En otras, el problema pasa por una oferta abundante o por una estructura de costos que crece más rápido que los ingresos.
La yerba mate y la vitivinicultura sobresalen por la duración de sus dificultades. La actividad yerbatera acumula 29 meses consecutivos en rojo, desde abril de 2024, mientras que el vino y el mosto llevan 44 meses seguidos en esa situación, desde enero de 2023.
El relevamiento también muestra que la mejora del indicador general registrada durante 2025 perdió fuerza. A agosto de 2026, el índice agregado se mantiene en una etapa de estabilización bajo advertencia, después de haber atravesado un período crítico entre mediados de 2022 y fines de 2024. La evolución de los últimos doce meses refleja un repunte leve y sostenido del índice, aunque todavía con limitaciones para hablar de una recuperación generalizada.
En una perspectiva de más largo plazo, nueve de las 19 actividades analizadas permanecieron en rojo durante la mitad o más de los meses relevados en los últimos ocho años. La vitivinicultura encabezó los registros negativos, seguida por la lechería, el arroz y los cítricos.
El comercio exterior aporta otra señal de contraste. Durante los primeros ocho meses de 2026, las 19 actividades relevadas por Coninagro exportaron por 43.509 millones de dólares, un 16% más que en el mismo período de 2025 y un 12% por encima del promedio de los últimos cinco años.
Pero el resultado está fuertemente concentrado en los granos, que explicaron el 78% del valor exportado, con ventas por 34.061 millones de dólares. La cadena bovina ocupó el segundo lugar, con 4.124 millones de dólares, seguida por la lechería, con 1.202 millones, y el maní, con 867 millones.
Al excluir el complejo granario, las exportaciones de las economías regionales sumaron 9.449 millones de dólares. La cadena bovina concentró el 44% de ese monto, lo que evidencia el peso de la carne en la generación de divisas del conjunto.
Las importaciones de las actividades relevadas alcanzaron los 3.388 millones de dólares en los primeros ocho meses del año. En términos agregados, por cada dólar importado se exportaron aproximadamente 13 dólares, aunque ese resultado general no elimina los problemas particulares de algunas cadenas que enfrentan mayores compras externas o dificultades para colocar su producción.