
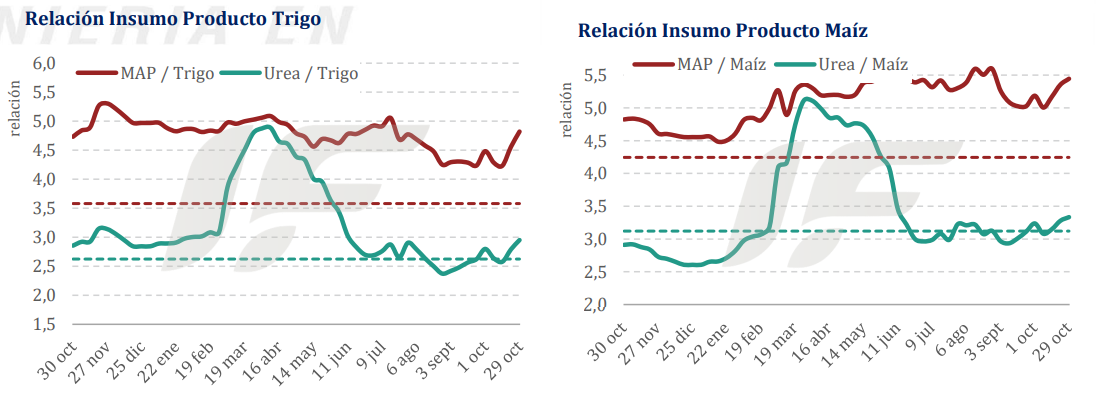
Si bien los valores de los fertilizantes se mantuvieron prácticamente estables o con leves bajas en la última semana, el descenso abrupto del precio de los cereales encareció y mucho el valor de los nutrientes medido en “moneda grano”.
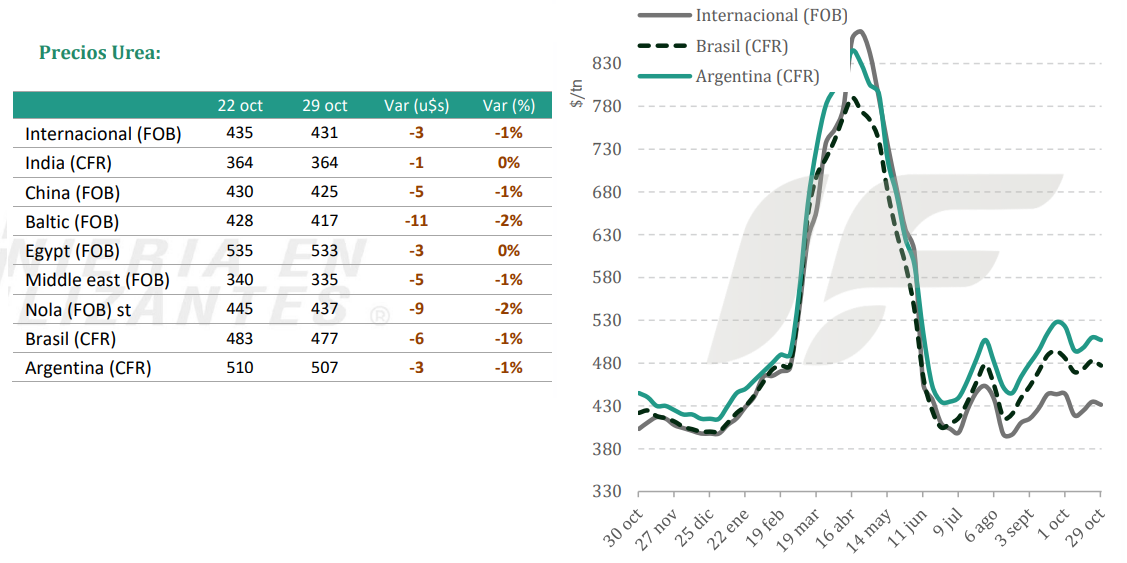
El mercado internacional de fertilizantes nitrogenados sigue registrando un comportamiento desacoplado geográficamente. Mientras que en la zona de influencia de Europa el alza del valor del gas natural mantiene los precios firmes, en Asia y Latinoamérica el mercado se está “desinflando”.
“Los fabricantes del Norte de África mantuvieron el control de sus ofertas gracias a la firmeza compradora de Europa, mientras que los exportadores asiáticos operaron con mayor flexibilidad ante la acumulación de inventarios”, explica el informe semanal de la consultora IF Ingeniería en Fertilizantes.
En Brasil la urea granular cotizó en 460,0 a 480,0 u$s/tonelada CFR con operaciones no-chinas cerrando en 475-480 u$s/tonelada CFR, mientras que EE.UU. se negoció en 432,0 a 438,0 u$s/tonelada FOB (NOLA).
En la Argentina la demanda sigue apagada con compras de cobertura inmediata. La urea cedió a 500-515 u$s/tonelada CFR con una prima de 37,5 u$s/tonelada sobre Brasil.
“La operatoria sigue al ritmo de la sembradora: el productor repone lo que aplica en los próximos días y posterga el resto. El frío, las heladas y la demora de las lluvias de ‘El Niño’ desordenaron el calendario y la estacionalidad dejó de servir de guía”, comenta el informe.
Por tercera semana, en el mercado mayorista argentino la urea se ubica en un rango de 595 a 605 u$s/tonelada. “Se espera una demanda escalonada, con dosis ajustadas y compras sobre la ventana de aplicación, que podría tensionar una oferta de urea sin excedente”, apunta la consultora.
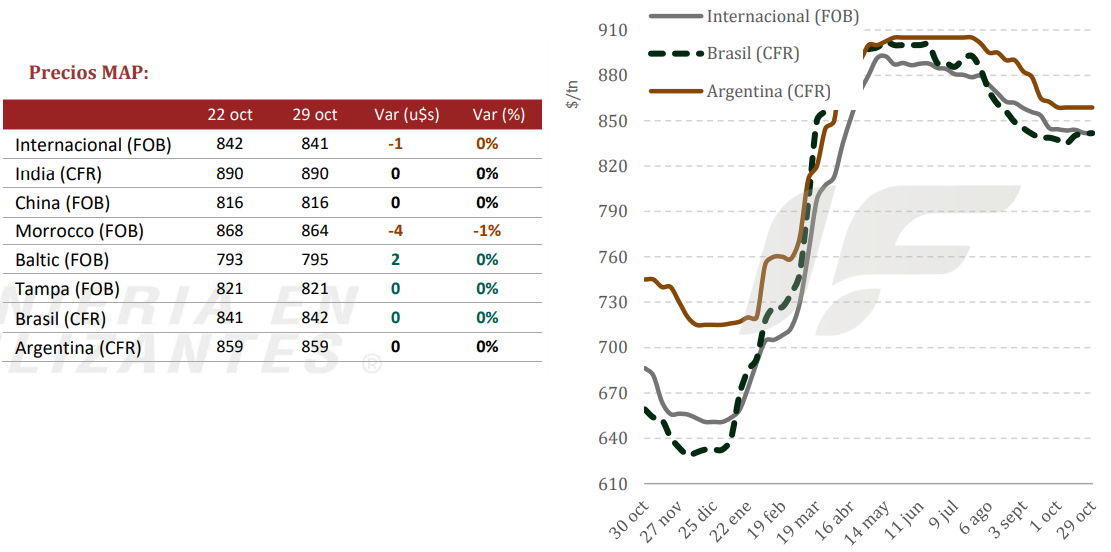
En tanto, el mercado internacional de fertilizantes fosfatados mostró un comportamiento claramente diferenciado entre productos. Mientras que las cotizaciones de fosfato diamónico (DAP) enfrentan una creciente presión a la baja debido al reabastecimiento en Asia y al incremento de inventarios portuarios, los precios del fosfato monoamónico (MAP) se mantienen firmes y sostenidos por la estrechez de la oferta física en el hemisferio occidental, especialmente en EE.UU.
“En América Latina, el mercado transita su temporada baja con cotizaciones planas, mientras que en materia de insumos se confirmó un drástico recorte en el contrato de azufre para el cuarto trimestre”, destaca.
“Los productores de MAP logran sostener o incluso subir sus cotizaciones debido a disponibilidades sumamente ajustadas para entregas inmediatas. Por el contrario, en el DAP los exportadores se han visto obligados a recortar sus ofertas en Asia ante la falta de urgencia compradora”, agrega.
China confirmó que mantendrá congeladas sus licencias de exportación de fertilizantes durante lo que resta de 2026 para garantizar el almacenamiento invernal del producto.
En el frente de insumos, el contrato de azufre Tampa para el cuarto trimestre se cerró con una importante rebaja para situarse en 615 u$s/tonelada CFR, mientras que el contrato de amoníaco para noviembre repuntó hasta los 640 u$s/tonelada CFR.
“La demanda física internacional permanece ralentizada. En el sur de Asia los importadores indios han logrado presionar los valores del DAP a la baja tras acumular un elevado nivel de stocks (las existencias portuarias alcanzaron las 687.000 toneladas y el stock total en India roza los 2,6 millones de toneladas). En las Américas, las compras físicas están paralizadas por la transición estacional y la baja asequibilidad”, destaca.
En la Argentina, la cadena sigue gestionando existencias previas de fertilizantes fosfatados sin nuevas operaciones de importación. Los valores del DAP y MAP siguen nominales en 850-870 u$s/tonelada CFR (+20 u$s/tonelada sobre Brasil). En el mercado mayorista los precios de referencia se mantienen en 965-995 u$s/tonelada.