
Gran parte de la eficiencia de la cadena de valor de la soja en la Argentina se sostiene en factores geográficos y una matriz comercial sólida que ofrece múltiples alternativas a los empresarios agrícolas.
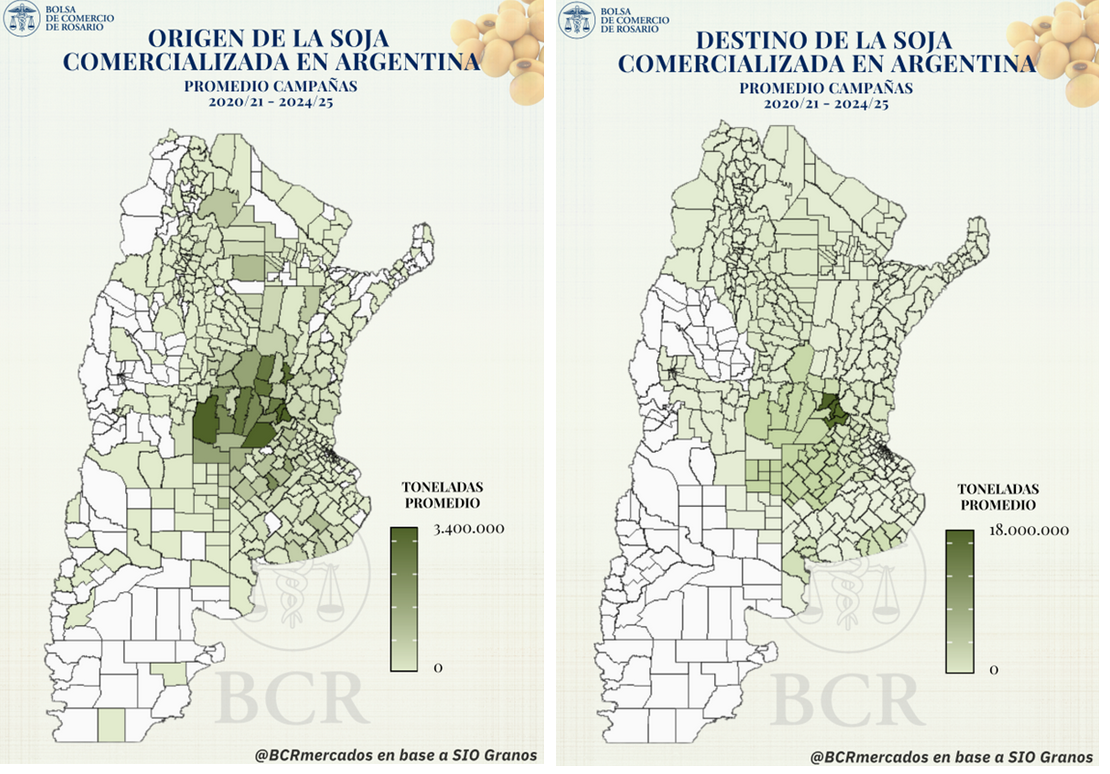
Un estudio realizado por la Bolsa de Comercio de Rosario en base a los registros de SIO Granos, considerando los datos consolidados de las campañas 2020/21 a 2024/25, mostró que casi el 80% de la soja vendida durante las últimas cinco campañas se originó en las provincias de Santa Fe (38%), Buenos Aires (22%) y Córdoba (19%).
En relación al destino de la mercadería, se destaca que aproximadamente el 64% de la soja comercializada en las últimas campañas tuvo como destino al Gran Rosario, donde se concentra el mayor polo industrial oleaginoso del país.
Esa proximidad geográfica es una cualidad destacable en el caso argentino que no está presente en EE.UU. y mucho menos en Brasil, donde la soja debe atravesar en muchos casos miles de kilómetros para llegar a las terminales portuarias.
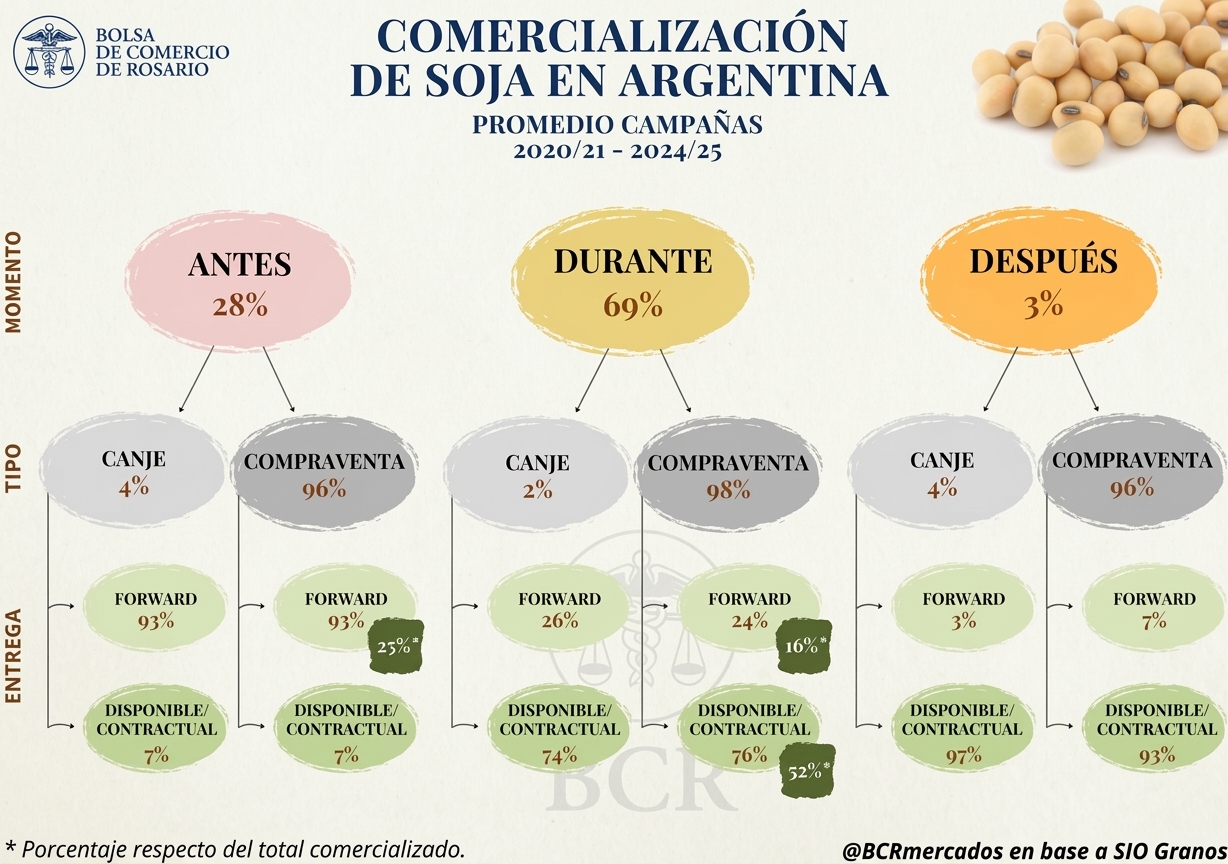
Al analizar las modalidades de comercialización de soja en Argentina, se advierte que la mayor parte de la producción (69%) se negocia durante la campaña comercial, la cual se extiende de abril a marzo de cada año. Mientras tanto, el 28% se negocia de manera adelantada y apenas el 3% restante se comercializa una vez finalizado el ciclo.
Dentro de las tres categorías, predominan ampliamente las operaciones de compraventa tradicional (97%), en tanto los negocios de canje representan apenas el 3% del total negociado.
Para aquellos contratos que se realizan antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (93%). El 7% restante corresponde a mercadería proveniente de campos donde la cosecha comienza con anterioridad al inicio formal del ciclo comercial o negociaciones que se hacen apenas unos días antes de dicha fecha que compromete mercadería pronta a recolectar.
Al considerar todas las combinaciones posibles de negociación, se destaca que la modalidad más utilizada de comercialización de soja en la Argentina es la negociación durante la campaña comercial, con contratos de compraventa y entrega disponible/contractual (52%). La segunda modalidad que prevalece es la mercadería negociada antes del inicio de la cosecha, con contratos de compraventa y entrega forward (25%), en tanto le siguen las operaciones de soja durante la campaña, bajo contratos de compraventa y con entrega forward (16%).
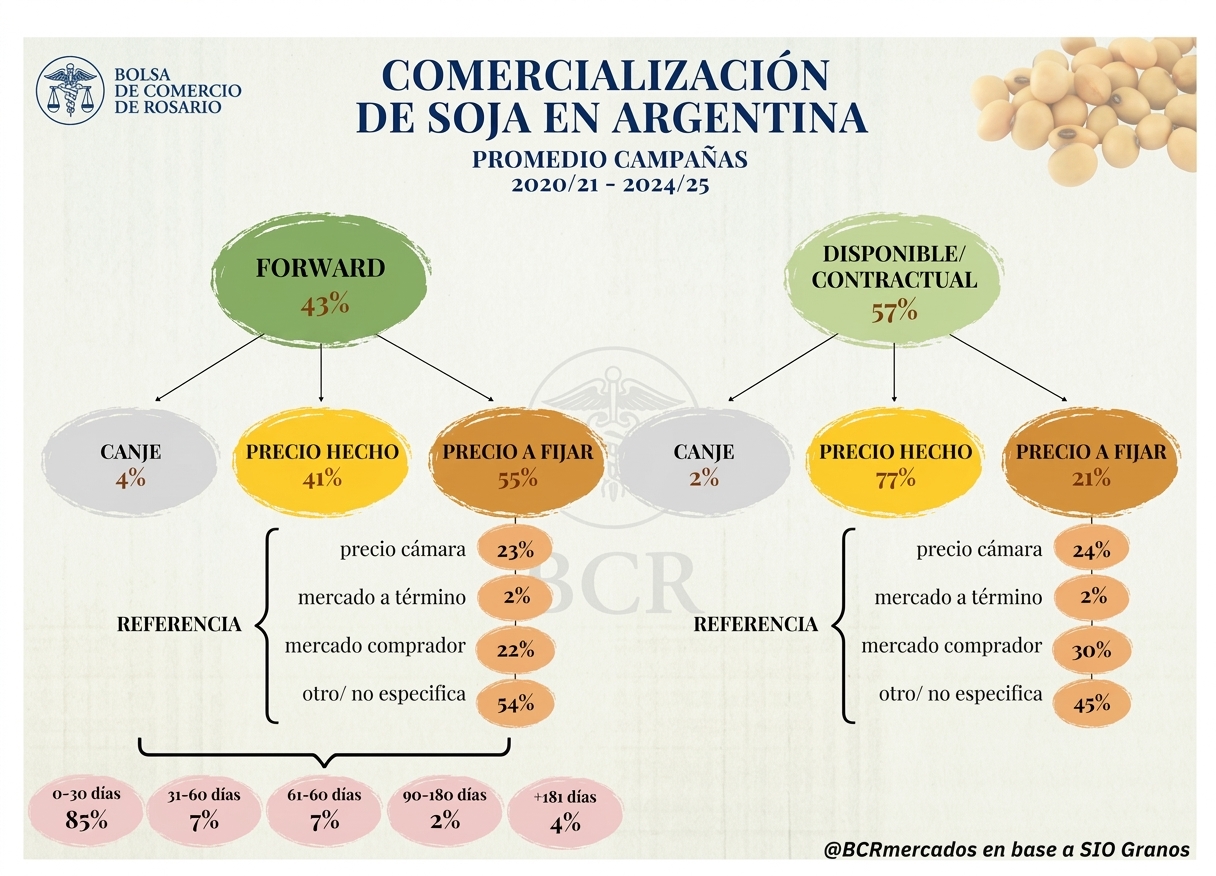
En cuanto a la modalidad de fijación del precio, en el caso de los contratos con entrega disponible/contractual, se evidencia que la mayoría se negocia a precio hecho (77%), mientras que el 21% se realiza con precio a fijar y el restante 2% se salda con entrega de mercadería, es decir, mediante operaciones de canje. Por el contrario, en lo que respecta a los contratos forward, más de la mitad de las operaciones se realizan con precio a fijar (55%), en tanto el 41% corresponde a negocios a precio hecho y el 4% a operaciones de canje.
En la comercialización de soja, los datos disponibles advierten que la principal referencia para la fijación de precios es el mercado comprador (24%), es decir, el precio que la empresa compradora ofrece pagar a sus oferentes en un determinado día. Casi en igual proporción, se destacan las negociaciones que utilizaron como referencia el “precio cámara” (22%), una cotización publicada a diario por las Cámaras Arbitrales del país, que surge de las negociaciones llevadas a cabo en el mercado físico de granos. Finalmente, el 2% de estos contratos pactaron utilizar como referencia el mercado a término (A3 Mercados).
No obstante, el estudio aclara que más de la mitad de las operaciones con precio a fijar (51%) no especificaron la referencia, lo que puede afectar el análisis y las proporciones efectivas para cada tipo de precio utilizado.
No se trata de un dato menor, porque el nivel de transparencia del precio de referencia pactado para realizar fijaciones es inversamente proporcional al volumen de negocios realizado al respecto.
De todas maneras, el hecho de que sea solo el 21% el volumen operado a “fijar” implica que la mayor parte de los empresarios agrícolas deciden no resignar la gestión comercial de su mercadería en manos de los compradores.
En relación con el momento de pago respecto de la entrega de la mercadería, se estima que el 72% de los contratos se pagan “contra entrega”, es decir, al momento de entregar la mercadería; mientras que tanto las cancelaciones con posterioridad a la entrega y de manera anticipada dan cuenta del 13% cada una. El restante corresponde a operaciones de canje, que no implican un pago monetario sino en especie.
Lo que Sio Granos no refleja, pero es también un componente clave de la gestión comercial de la soja, son las operaciones de cobertura realizadas en A3 Mercados. Para tener una referencia, en el ciclo comercial 2025/26 (abril de 2025 a marzo de 2026) se negociaron derivados de Soja Rosario por un volumen de 47,0 millones de toneladas.