UNITE AL CANAL
Newsletter BDC
CONTANOS TU HISTORIA
lunes, octubre 19, 2026
  • Especial SIAL Paris
  • Mercados Ganaderos
  • Actualidad
  • Agricultura
  • Regionales
  • Empresas
  • Clima y Naturaleza
  • La Peña del Colorado
  • Valor soja
  • Fierros y chatas
  • El podcast de tu vida
Bichos de Campo
Sin resultados
Ver todos los resultados
Bichos de Campo
Sin resultados
Ver todos los resultados
lunes, octubre 19, 2026
CONTANOS TU HISTORIA
Bichos de Campo
Home Notas Actualidad

La letra chica explicada: Del pasivo oculto a la reserva blindada, por qué el nuevo FAL puede cambiar la cuenta financiera de una empresa agropecuaria

Bichos de campo por Bichos de campo
19 octubre, 2026
Colaboración de Pablo María Larcade, del Estudio Tailhade – Bouquet – Ovejero

En las últimas semanas, la agenda económica y laboral se llenó de siglas y debates legales. El Fondo de Asistencia Laboral (FAL) generó ríos de tinta entre laboralistas y contadores. Sin embargo, para quien gestiona un establecimiento agropecuario, la pregunta de fondo no es jurídica, sino de caja: ¿esto es un impuesto más o una herramienta para no descalzarse en medio de una campaña?

Para entender el FAL en el campo hay que salir de la discusión impositiva tradicional y mirar el balance con anteojos de tesorería y riesgo operativo.

Lo primero: ¿Por qué NO representa un gasto nuevo para el productor?
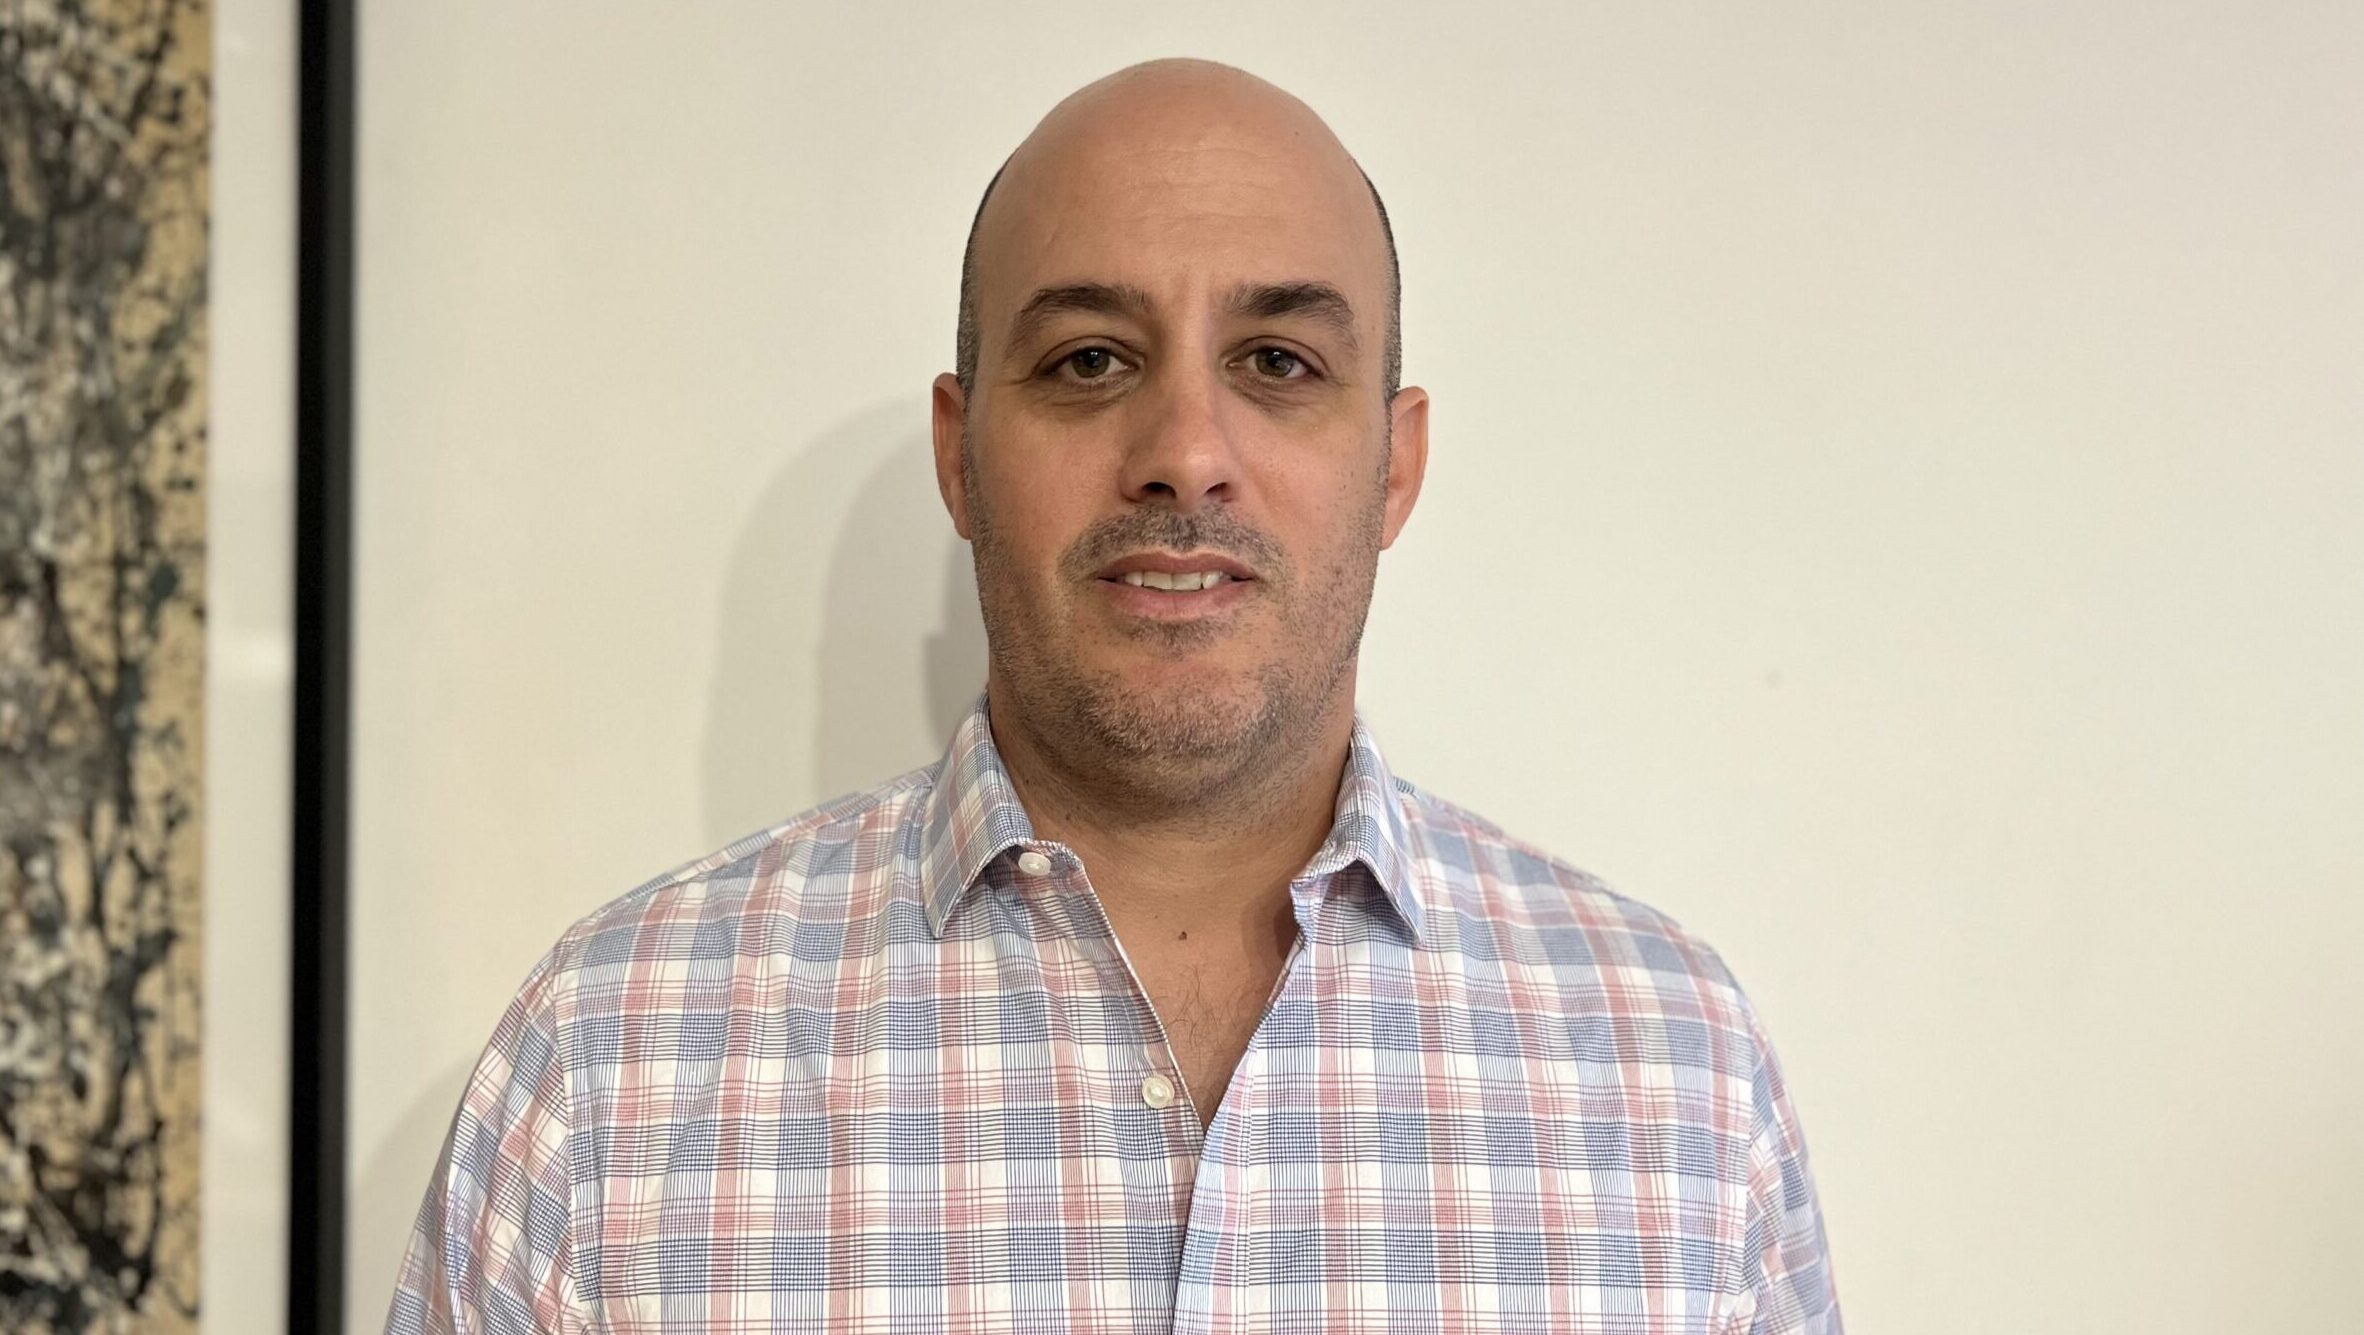
Pablo Larcade

Existe la falsa sensación de que el FAL es una nueva alícuota que se suma al costo del personal. No es así.

La normativa reasigna el esquema de contribuciones patronales existentes (SIPA). Para las PyMEs agropecuarias con certificado vigente, la contribución se fija en el 2,5% de la masa salarial. La clave está en que este porcentaje no es un costo extra, sino una redistribución del Formulario 931: lo que antes iba en su totalidad a la bolsa común de la recaudación estatal, ahora se redirige a una cuenta con objeto específico a nombre de tu propia empresa.

En criollo: el cheque mensual a la AFIP/ARCA no aumenta por el FAL, pero una porción de ese dinero empieza a acumularse a tu favor.

La letra chica explicada: ¿Qué cambia con la Ley de Inocencia Fiscal II y por qué esos cambios favorecen al productor?

La verdadera “vuelta de rosca”: Previsibilidad en la economía real del campo. En el agro sabemos gestionar la volatilidad del clima y los precios de los commodities. Pero hay un riesgo implícito en el balance patronal al que pocos le ponen número hasta que explota: el pasivo contingente por antigüedad del personal.

Pongamos un caso habitual de la actividad:

  • Un establecimiento tiene un encargado o puestero con 12 años de antigüedad.
  • Por reestructuración, cambio en el esquema de alquileres o venta del campo, se debe liquidar la relación laboral.
  • Una indemnización por esa cantidad de años representa un monto equivalente a varios meses de masa salarial junta.

Si esa contingencia ocurre en pleno calce de compras de insumos, pago de arrendamientos o contratación de cosecha, la liquidez de la empresa cruje. El productor se ve obligado a malvender granos, postergar inversiones o endeudarse a tasas de mercado para cubrir el pago de un solo día.

Tras su “olvido”, el gobierno prorrogó la compatibilidad entre trabajo rural y planes sociales: Al sector no le quedará otra que volver a reclamar en plena campaña electoral

Ahora aparecen cuatro ventajas financieras del fondo

  • Transforma un “golpe de caja” en una reserva escalonada: En lugar de afrontar una erogación masiva e imprevista de 100 pesois, el fondo va acumulando la reserva mes a mes dentro del costo operativo habitual.
  • Patrimonio inembargable y separado: Los fondos acumulados en el FAL están blindados contra contingencias comerciales o impositivas de la empresa.
  • Inversión contra la inflación: El dinero no queda inmovilizado en una caja de ahorro. Es administrado mediante Fondos Comunes de Inversión o Fideicomisos autorizados por la CNV, lo que permite conservar el valor real de la reserva a lo largo del tiempo.
  • Eficiencia fiscal: Los rendimientos generados no tributan Ganancias ni IVA, y los aportes siguen siendo deducibles de la base imponible.

Contratos temporarios, despidos e indemnizaciones: La reforma laboral inquieta a los vitivinícolas, aunque admiten que el principal problema sigue siendo el bolsillo

El valor del asesoramiento en la elección del vehículo Un punto poco debatido es que el empleador tiene la facultad de elegir la Entidad Habilitada donde colocar esa reserva. Dejar que la asignación ocurra “de oficio” por omisión implica perder el control sobre el perfil de inversión de esos recursos.

Como profesionales en ciencias económicas, nuestro rol va más allá de presentar la declaración jurada a término. El verdadero valor agregado está en ayudar al productor a entender que esta reforma no es un trámite burocrático más, sino una oportunidad para transformar un pasivo laboral incierto en un seguro de liquidez para la empresa agropecuaria.

Etiquetas: contabilidadempresas agropecuariasFondo de Asistencia Laboral (FAL)indemnizacionespablo larcadetrabajo rural
Compartir30
Tweet19
EnviarEnviarCompartir5
Publicación anterior

Un documento afirma que desde 2020 el agro sumó casi medio millón de puestos de trabajo y que sin retenciones podría generar el doble: ¿Usted lo notó?

Siguiente publicación

Lácteos Verónica vuelve a prometer movimientos: Corre el rumor de una reactivación a fasón en una de sus plantas, pero todavía hay cautela entre los trabajadores

Noticias relacionadas

Actualidad

La letra chica explicada: ¿Qué cambia con la Ley de Inocencia Fiscal II y por qué esos cambios favorecen al productor?

por Bichos de campo
5 octubre, 2026
Actualidad

La letra chica explicada: La CNV le cerró la canilla al “cheque bursátil” y el costo vuelve a caer sobre la tesorería del campo

por Bichos de campo
29 septiembre, 2026
Notas

Las enseñanzas de Percy García, maestro de esquiladores en la chilena Magallanes: el oficio se aprende de a poco, cuidando el cuerpo y cultivando la solidaridad desde el trabajo cotidiano

por Leticia Zavala Rubio
23 septiembre, 2026
Actualidad

Interesante freno de la Corte al cobro indebido de Ingresos Brutos: ¿Llegará el fin del “Impuesto a adelantar” para el campo?

por Bichos de campo
22 septiembre, 2026
Cargar más

Deja un comentario Cancelar respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Acepto los Términos y condiciones y la Política de privacidad .

Este sitio usa Akismet para reducir el spam. Conocé cómo se procesan los datos de tu comentario.

Valor soja

Gestión comercial agrícola: Cómo pasar del “me están robando” a poder interpretar de manera correcta una liquidación de venta de granos

19 octubre, 2026
Destacados

Lácteos Verónica vuelve a prometer movimientos: Corre el rumor de una reactivación a fasón en una de sus plantas, pero todavía hay cautela entre los trabajadores

19 octubre, 2026
Actualidad

La letra chica explicada: Del pasivo oculto a la reserva blindada, por qué el nuevo FAL puede cambiar la cuenta financiera de una empresa agropecuaria

19 octubre, 2026
Actualidad

Un documento afirma que desde 2020 el agro sumó casi medio millón de puestos de trabajo y que sin retenciones podría generar el doble: ¿Usted lo notó?

19 octubre, 2026
Facebook Twitter Youtube Instagram
Sin resultados
Ver todos los resultados

© 2026 Bichos de Campo SRL

Sin resultados
Ver todos los resultados
  • Actualidad
  • Producción Animal
  • Agricultura
  • Regionales
  • Ciencia y Tecnología
  • Empresas
  • Clima y Naturaleza
  • VALOR SOJA
  • LA PEÑA DEL COLORADO
  • MERCADOS GANADEROS
  • FIERRO Y CHATAS
  • EL PODCAST DE TU VIDA
  • DE RAÍZ
  • Newsletter
  • Política de privacidad
  • Contacto
    • Comercial
    • Redacción

© 2026 Bichos de Campo SRL

Este sitio web utiliza cookies. Al continuar utilizando este sitio web, está dando su consentimiento para que se utilicen cookies. Visite nuestra Política de privacidad y cookies .