
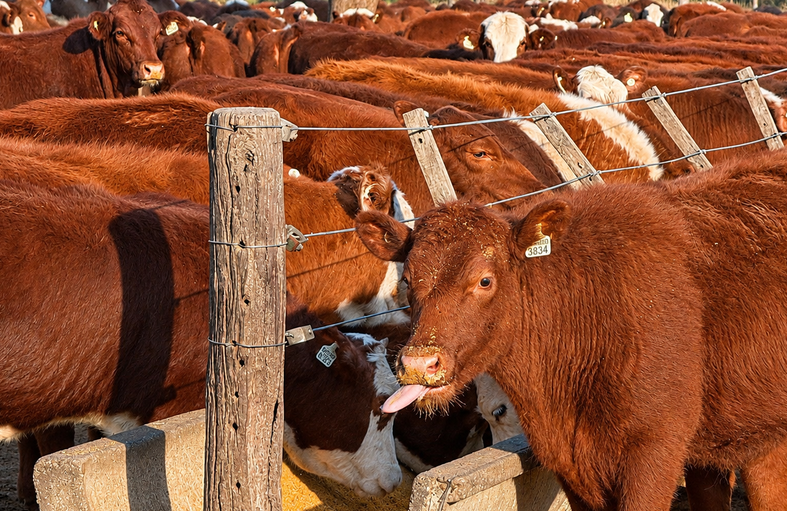
Los exportadores argentinos están trabajando a contrarreloj para cumplir con un programa muy exigente de embarques y no la tienen fácil porque tienen que lidiar en las diferentes zonas productivas con “consumos” que tienen una enorme capacidad de pago.
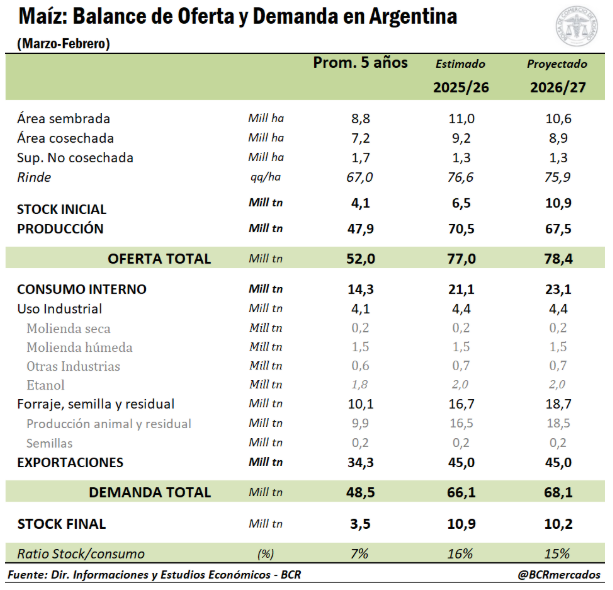
La Bolsa de Comercio de Rosario estimó que en la campaña comercial 2025/26 el consumo forrajero de maíz en el mercado argentino sería de 16,5 millones de toneladas versus 9,9 millones en el promedio del último lustro.
Pero el dato clave es la proyección correspondiente al ciclo 2026/27, que se ubica en 18,5 millones de toneladas, una cifra impensable apenas algunos años atrás.
La mayor parte del consumo se explica por los sectores avícola (carne y huevos) y vacuno, mientras que en los siguientes escalones se ubican la lechería, los porcinos y la elaboración de alimentos balanceados para mascotas.
La eliminación de las restricciones comerciales vigentes desde 2024, junto con un proceso de apreciación del tipo de cambio, brindó una enorme competitividad a los denominados “consumos”, los que empezaron a transformarse en un factor de demanda relevante para el cereal.
Acostumbrados a competir entre gigantes, los exportadores –si bien son los que concentran la mayor parte del volumen operado– vienen librando una suerte de “guerra de guerrillas” contra numerosos competidores que, si bien individualmente son insignificantes, en conjunto representan una amenaza para los encargados de originación de maíz de las grandes agroexportadoras.
Basta observar, según los registros de la plataforma Sio Granos, los precios negocidos ayer viernes por el maíz disponible en las principales terminales portuarias y regiones productivas argentinas.
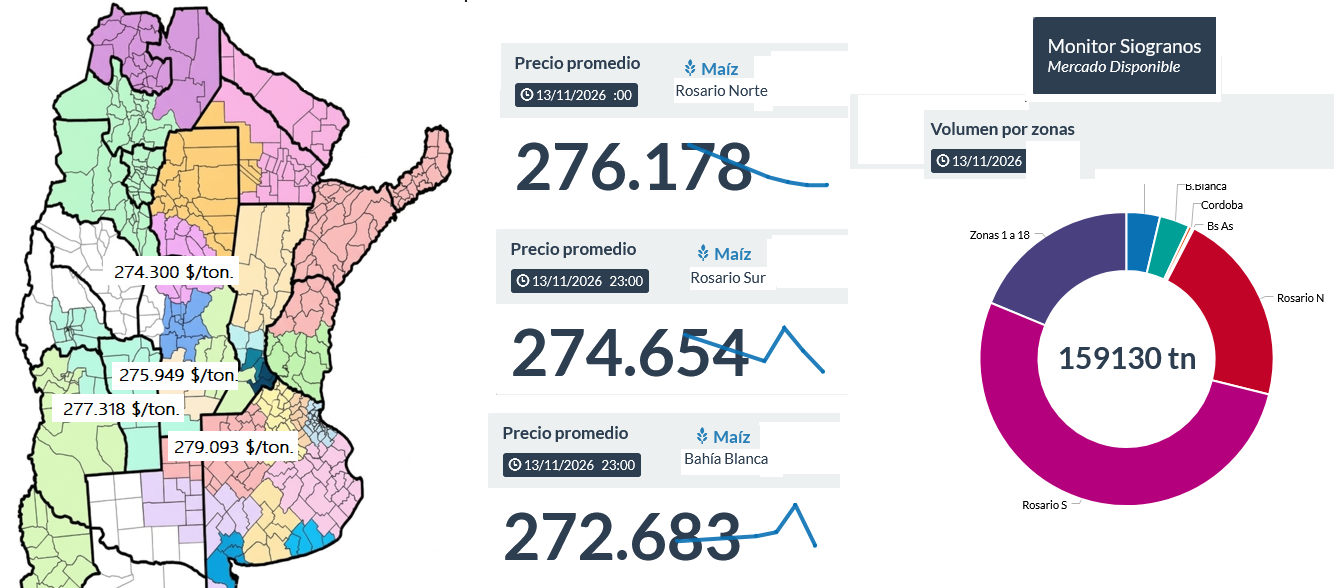
En la zona Oeste bonaerense, con un valor medio de 279.093 $/tonelada, así como en San Luis y el sur de Córdoba, con 277.318 $/tonelada, los valores se ubicaron por encima del precio promedio abonado por los exportadores.
Semejante precio no solo es nominalmente superior al abonado por la exportación con entrega en las terminales del Gran Rosario y Bahía Blanca, sino que, en términos relativos, es mucho más elevado al considerar al ahorro del flete.
Si bien los consumos suelen pagar con mayores plazos y en algunos casos tienen un perfil crediticio no tan sólido como el de los grandes agroexportadores, la diversificación de la matriz comercial es un hecho en vastas zonas productivas gracias a los atractivos precios abonados por el cereal.