

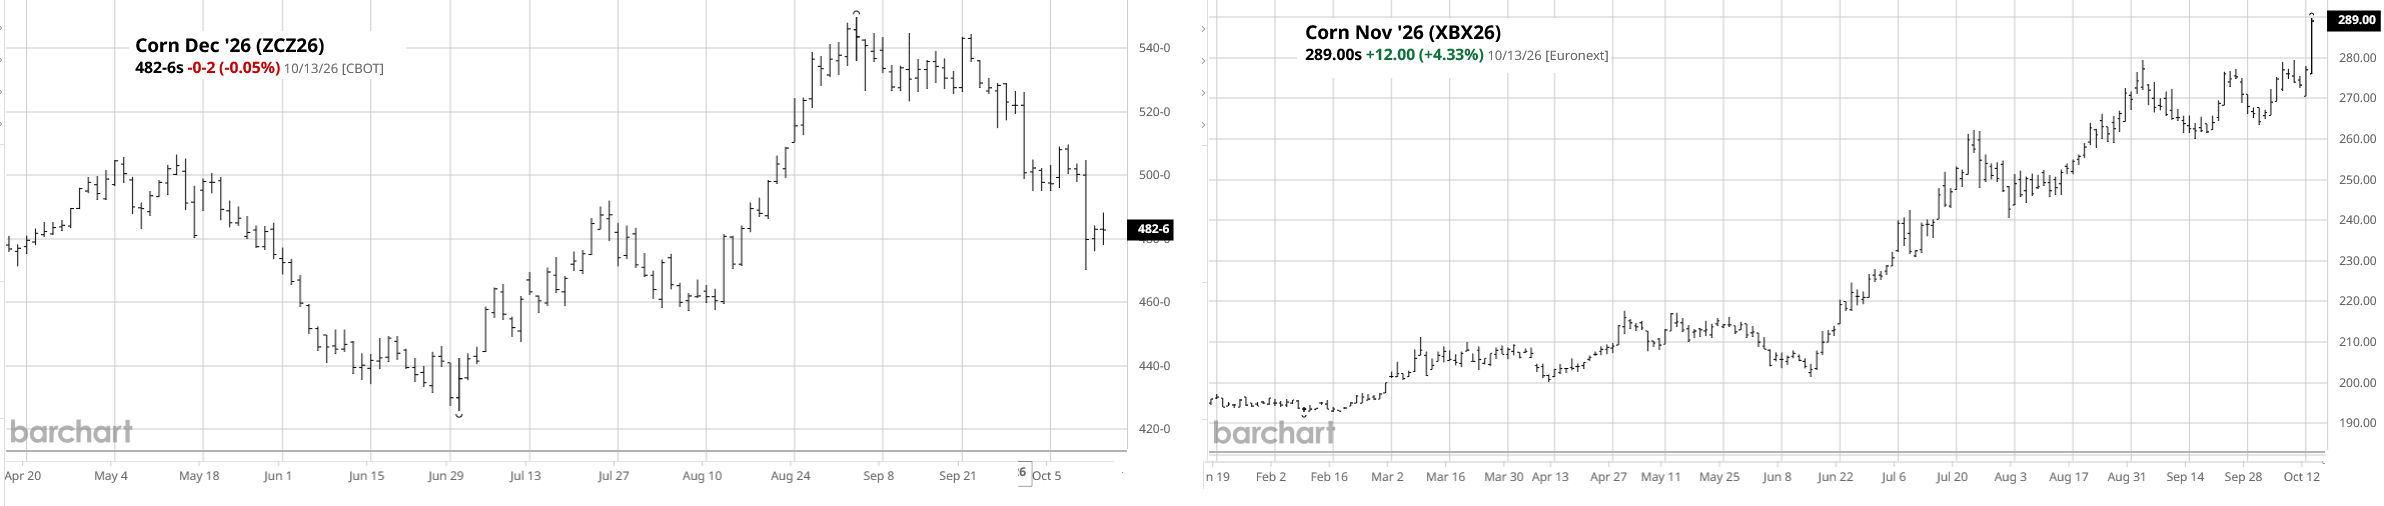
Los precios del maíz estadounidenses están completamente desarbitrados con respecto a los valores negociados en Europa y eso tiene un impacto directo en los “bolsillos” de los productores del Mercosur.
La Comisión Europea estima que la producción de maíz en los 27 países que integran el bloque en 2026 se situará en 48,3 millones de toneladas versus 57,1 millones del año pasado, lo que obligaría a la UE-27 a importar al menos 25 millones de toneladas para cubrir el faltante del cereal.
La Unión Europea es el segundo importador mundial de maíz, por detrás de México, lo que implica que una falla productiva en esa región debería tener un impacto directo en el sistema internacional de formación de precios, algo que, hasta esta semana, no estaba pasado a causa de factores financieros.
Sin embargo, no es el caso de los precios de los contratos de maíz del CME Group (“Chicago”), que vienen siendo atacados por ventas masivas de inversores especulativos, las cuales fueron impulsadas por informes desfavorables del USDA.
Con el “apagón logístico” del Mar Negro, Europa no puede abastecerse de maíz ucraniano por las vías logísticas más eficientes. El envío de grano a través de camiones y ferrocarriles, además de ser mucho más lento, enfrenta la resistencia de los agricultores de Polonia, Hungría y Rumania, a quienes no le hace ninguna gracia el ingreso de maíz ucrania a valores FOB bajísimos.
El contraste entre la dinámica de los precios estadounidenses versus los europeos (en el mercado de futuros Euronext) no podría ser más grande. Mientras que los precios del cereal comunitario responden a cuestiones propias del mercado agrícolas, los de Estados Unidos están “pagando” posicionamientos desmedidos de operadores financieros.
Las cotizaciones FOB argentinas copian la referencia estadounidense, pero con la particularidad de que la presión de la demanda es tan intensa que los valores FAS Rosario superan a los presentes en Chicago ¡incluso con un derecho de exportación del 8,5%!
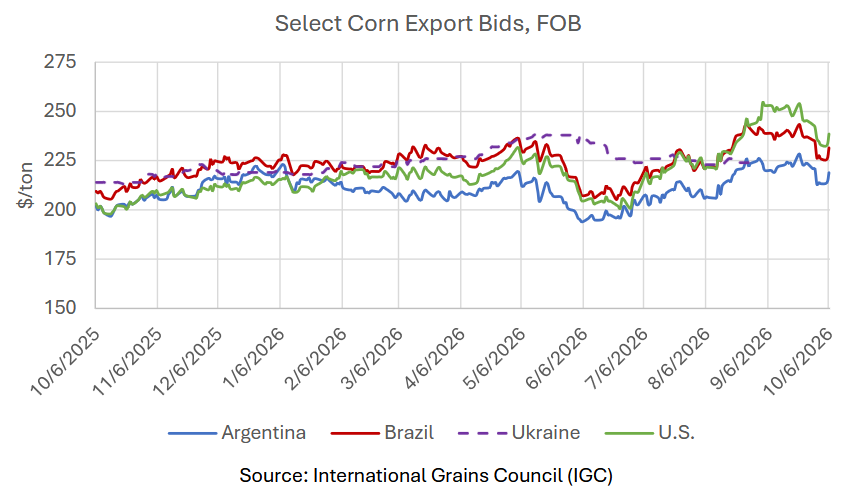
Para una nación como la Argentina, que tiene el maíz más barato del mundo –con un FOB “spot” oficial de 214 u$s/tonelada–, el fenómeno representa un “regalo” para los productores.
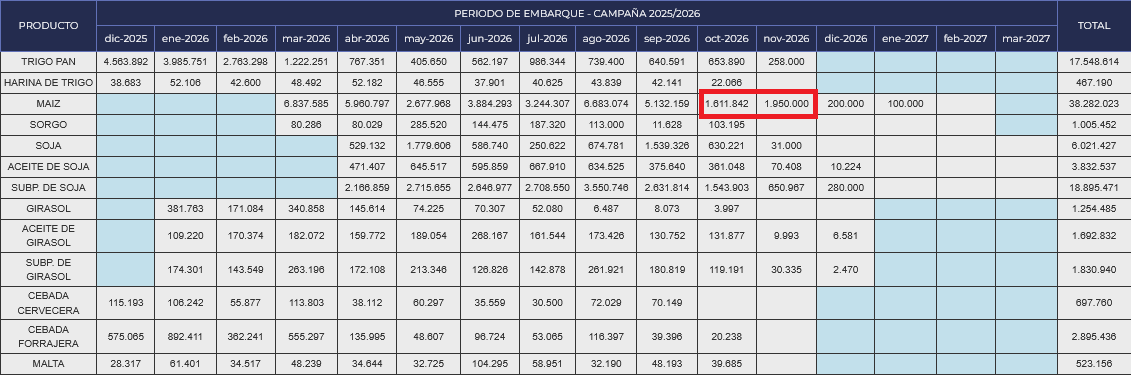
Este martes ADM, Cofco y Bunge registraron embarques (DJVE) de maíz argentino por 450.000 toneladas para envío en el último trimestre de este año. El maíz lidera el ranking de embarques del presente mes de octubre y el próximo de noviembre con 1,61 y 1,95 millones de toneladas respectivamente.
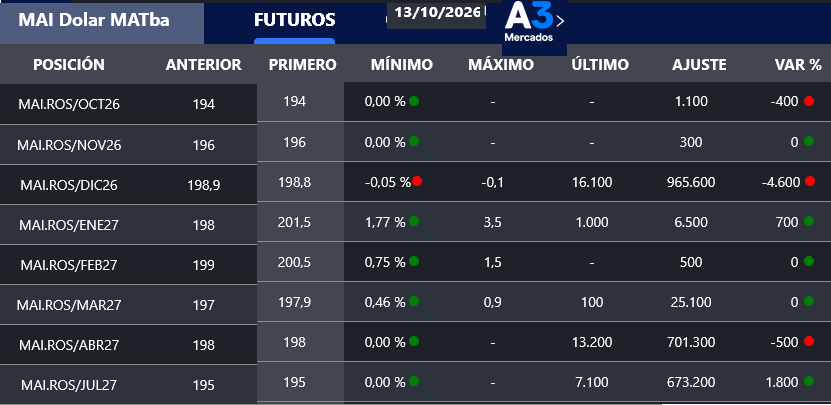
Este martes los contratos de Maíz Rosario en A3 Mercados se negociaron con alzas intradiarias tanto en lo que respecta al ciclo 2025/26 como a la nueva campaña 2026/27.
El contrato Maíz Rosario Diciembre 2026 en A3 Mercados terminó hoy en 198,8 u$s/tonelada, mientras que la posición equivalente en el CME Group finalizó en 190,0 u$s/tonelada.