
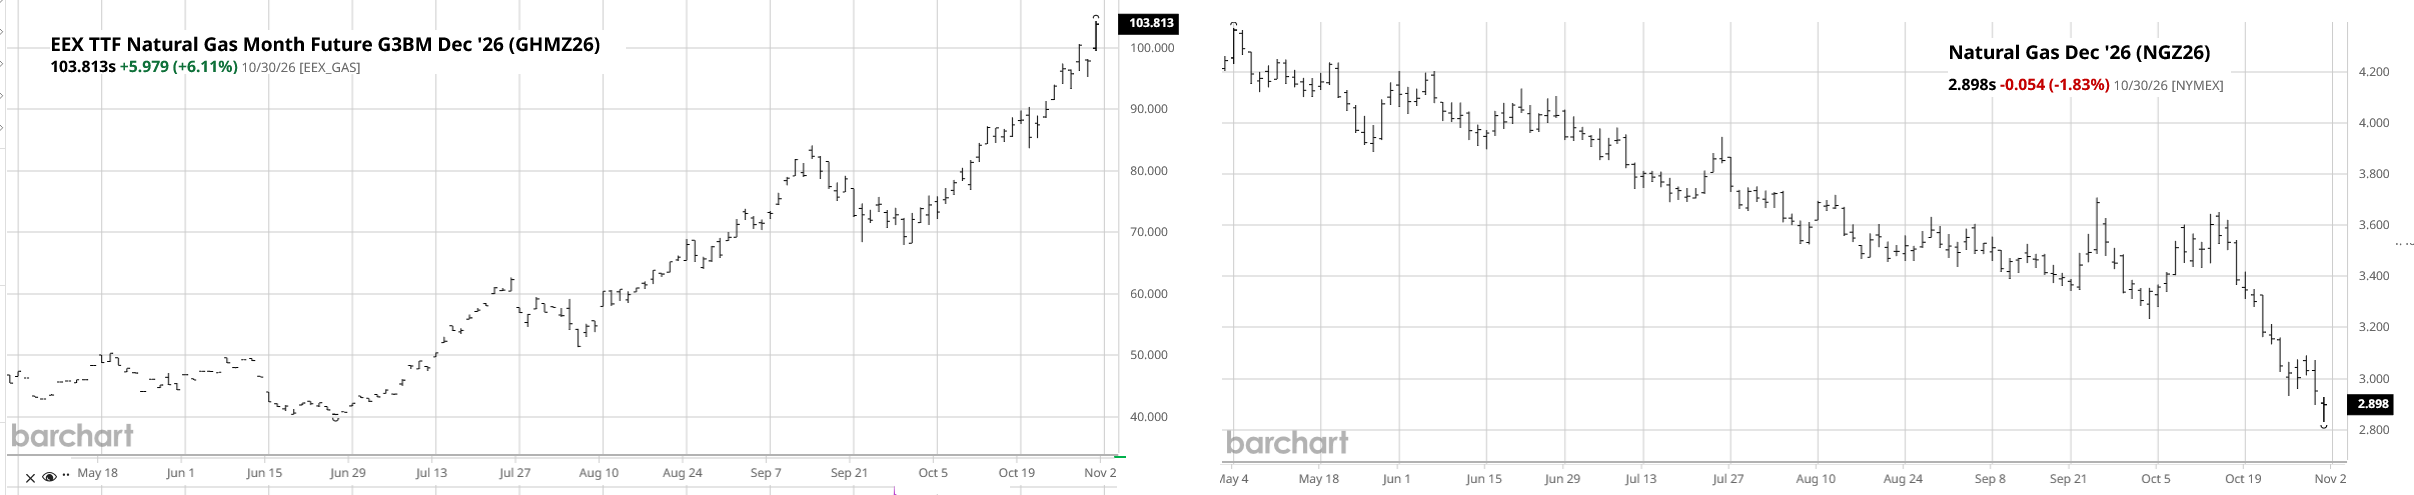
Esta semana el mercado internacional de fertilizantes nitrogenados mostró un comportamiento desacoplado geográficamente. Mientras que el aumento del precio del gas natural en Europa aumenta los costos de producción de manera considerable, en las Américas el valor de ese activo energético viene descendiendo junto con una demanda que no tiene “resto” para convalidar aumentos de los valores de los fertilzantes.
Tras cortar casi por completo la dependencia del gas barato que llegaba por gasoducto desde Rusia, Europa ahora depende del Gas Natural Licuado (GNL) que llega en barcos metaneros, lo que representa un problema enorme con las disrupciones logísticas presentes en el mar Negro y Medio Oriente.
En ese marco, en Egipto (FOB granular a Europa) el valor de referencia con destino a Europa se ubicó en 530 a 535 u$s/tonelada, mientras que en Nigeria el rango fue de 465 a 480 u$s/tonelada FOB.
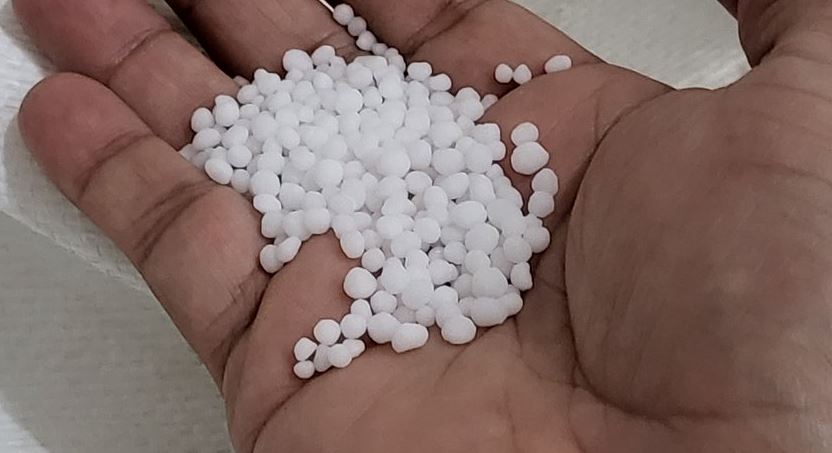
En China, en tanto, el FOB de la urea perlada cotizó en 347 a 352 u$s/tonelada, al tiempo que la urea granulada se ubicó en 420 a 435 u$s/tonelada FOB.
“La demanda de importación en Occidente operó con marcada cautela, restringiendo compras a volúmenes inmediatos y rehusando pagar primas elevadas”, señala el informe semanal de la consultora IF Ingeniería en Fertilizantes.
En India no hubo un nuevo llamado oficial de licitación de fertilizantes nitrogenados, lo que puso “paños fríos” al mercado. En Brasil la urea granular cotizó en un rango de 460 a 480 u$s/tonelada CFR con operaciones no-chinas cerrando en 475–480 u$s/tonelada. En EE.UU. (NOLA FOB Barge) el valor de referencia se ubicó entre 432 y 438 u$s/tonelada.
“En la Argentina, el mercado está apagado, con compras de cobertura inmediata. La urea cedió a 500-515 u$s/tonelada CFR con una prima de 37,5 u$s/tonelada sobre Brasil”, explica el informe.
“La operatoria sigue al ritmo de la sembradora: el productor repone lo que aplica en los próximos días y posterga el resto. El frío, las heladas y la demora de las lluvias de ‘El Niño’ desordenaron el calendario y la estacionalidad dejó de servir de guía”, agrega.
Además, se destaca que “desaparecieron los incentivos que en otros ciclos empujaban compras anticipadas: ya no hace falta refugiar pesos en insumos, el crédito dejó de correr por debajo de la inflación, no hay brecha que arbitrar y la importación fluye sin cupos. Con el dólar quieto, adelantarse dejó de ser negocio, y en la zona núcleo la urea aparece como el insumo que más pesa en los márgenes”. El valor de referencia en el mercado mayorista se encuentra en un rango de 595-605 u$s/tonelada.
Por su parte, el mercado internacional de fertilizantes fosfatados mostró un comportamiento claramente diferenciado entre productos. Mientras que las cotizaciones del DAP (fosfato diamónico) enfrentan una creciente presión a la baja debido al reabastecimiento en Asia y al incremento de inventarios portuarios, los precios del MAP (fosfato monoamónico) se mantienen firmes y sostenidos por la estrechez de la oferta física en el hemisferio occidental, especialmente en EE.UU.
“En América latina, el mercado transita su temporada baja con cotizaciones planas, mientras que en materia de insumos se confirmó un drástico recorte en el contrato de azufre para el cuarto trimestre”, apunta el informe.
“Los productores de MAP logran sostener o incluso subir sus cotizaciones debido a disponibilidades sumamente ajustadas para entregas inmediatas. Por el contrario, en el DAP los exportadores se han visto obligados a recortar sus ofertas en Asia ante la falta de urgencia compradora”, explica.
China confirmó que mantendrá congeladas sus licencias masivas de exportación agrícola durante lo que resta de 2026 para garantizar el almacenamiento invernal.
En el frente de insumos, el contrato de azufre Tampa para el cuarto trimestre de este año cerró con una importante rebaja de 90 u$s/tonelada, situándose en 615 u$s/tonelada CFR, mientras que el contrato de amoníaco para noviembre de 2026 repuntó 95 u$s/tonelada hasta los 640 u$s/tonelada CFR Tampa.
“La demanda física internacional permanece ralentizada. En el sur de Asia, los importadores indios han logrado presionar los valores del DAP a la baja tras acumular un elevado nivel de existencias (las existencias portuarias alcanzaron las 687.000 toneladas y el stock total en India roza los 2,6 millones). En las Américas, las compras físicas están paralizadas por la transición estacional y la baja asequibilidad”, destaca.
En India (DAP CFR) las cotizaciones del DAP de importación cayeron a 883-900 u$s/tonelada CFR, mientras que en Pakistán (DAP CFR) descendió a 889-900 u$s/tonelada CFR.
En el mercado argentino, la cadena comercial sigue gestionando existencias con valores de DAP/MAP nominales en 850-870 u$s/tonelada CFR (+$20 u$s/tonelada sobre Brasil). Los precios de referencia mayoristas se encuentran para MAP y DAP en 965-995 u$s/tonelada.
“En fósforo, entre MAP, DAP, SPT y NPS ingresaron 1,05 millones de toneladas (-15% interanual); el avance de las NPS no cubre las 145.000 que faltan de MAP. El cierre de Bunge Campana retira oferta local de tiosulfatos”, comenta el informe.
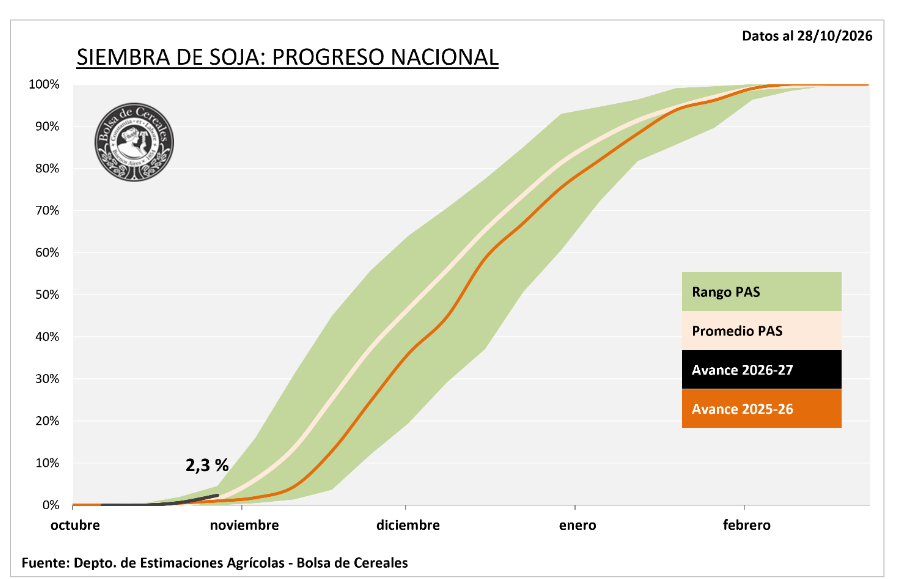
“Sin barcos en curso, el maíz tardío depende de que se aceleren los arribos de nuevas partidas de fertilizantes fosfatados. Mientras la soja (2,3% sembrada) anticipa baja reposición, la demanda de girasol ya está cubierta”, resume.