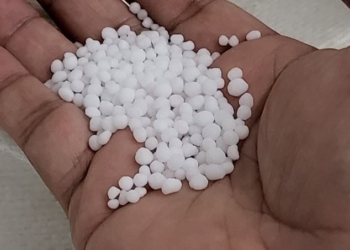

Tras el fuerte dinamismo registrado en septiembre pasado, la importación de urea granular en el mercado argentino entró en pausa. “Las pocas operaciones de inicio de semana se cerraron en el rango medio bajo de los 520 u$s/tonelada CFR (lotes de 5000 toneladas), pero la aprobación de una cuarta ronda de cuotas de exportación en China replegó el interés comprador y el mercado prácticamente se paralizó a la espera de un nuevo piso”, señala el informe de IF Ingeniería en Fertilizantes. Los precios de referencia cedieron para ubicarse en un rango de 515 a 535 u$s/tonelada CFR.
En fosfatados continúa la parálisis de compras a granel. “Los importadores cubren necesidades puntuales desde depósitos fiscales a valores equivalentes a 880 u$s/tonelada CFR, mientras la referencia de importación se mantiene prácticamente sin cambios en un rango de 865 a 880 u$s/tonelada”, destaca el informe.
En el mercado mayorista argentino, la urea volvió a ajustarse al alza en el rango inferior y se negocia en 610 a 620 u$s/tonelada, “ahora en sí en paridad de importación”, señala IF Ingeniería en Fertilizantes.
“La demanda se retrajo a mitad de semana con el giro bajista internacional, lo que impidió afirmar valores por encima de los 620 u$s/tonelada”, añade.
El mercado internacional de fertilizantes nitrogenados dio un giro bajista en la segunda mitad de la semana, interrumpiendo la racha de alzas continuas que venía registrando desde agosto. La causa determinante fue el anuncio sorpresivo de la aprobación por parte del gobierno chino de una cuarta ronda de asignaciones de cuotas de exportación de urea.
Esta mayor disponibilidad proyectada de suministro chino debilitó de inmediato las posturas compradoras en Europa, las Américas y Asia. En Estados Unidos (NOLA) las barcazas físicas de urea registraron una caída pronunciada hasta alcanzar 430 a 445 u$s/tonelada corta FOB (equivalente a 474 a 490 dólares por tonelada métrica).
“La oferta con entrega disponible empieza a escasear, pero con la demanda frenada la clave de la próxima semana será la definición de la licitación que realizará India”, destaca el informe.
La consultora, en la actual coyuntura, aconseja “cubrir el maíz temprano pendiente y escalonar el resto a la espera de que el ajuste internacional se traslade al mercado local”.
En fosfatados, MAP y DAP se sostienen en el mercado mayorista argentino en valores de 970 a 1000 u$s/tonelada, en paridad con los precios de importación, aunque los mismos son teóricos porque no hay interés importador.
“La oferta de DAP/MAP comienza a escasear en algunos importadores por falta de reposición, aunque persiste disponibilidad en otros y en fuentes fosfatadas alternativas”, señala.